
L’assurance d’un local professionnel est attendue de tout locataire : Entreprendre.service-public indique qu’une société locataire de son local « doit souscrire une assurance », et c’est en pratique la clause d’assurance du bail qui fixe ce qu’il faut couvrir (incendie, dégâts des eaux, explosion, responsabilité envers le bailleur). La responsabilité civile professionnelle n’est obligatoire que pour certaines professions réglementées. La multirisque professionnelle et la perte d’exploitation restent facultatives, mais souvent utiles.
L’assurance d’un local professionnel est-elle obligatoire ?
Pour un locataire, oui en pratique : la fiche « Assurances de la société » d’Entreprendre.service-public (vérifiée le 7 juillet 2026) pose que la société locataire d’un local doit souscrire une assurance, couvrant en général l’incendie, l’explosion, les dégâts des eaux et les catastrophes naturelles. Pour un propriétaire occupant, la même fiche précise qu’il n’y a pas d’obligation, même si l’assurance est « fortement conseillée ».
D’où vient cette obligation ? Pour un logement, la loi du 6 juillet 1989 l’impose expressément au locataire (article 7, g). Pour un bureau loué en bail commercial ou professionnel, nous n’avons pas trouvé de texte équivalent d’application générale : l’exigence vient surtout du bail, dont la clause d’assurance est quasi systématique. Elle précise les risques à couvrir, demande souvent une attestation chaque année, et peut prévoir la résiliation du bail si vous ne la fournissez pas.
Même sans clause, ne pas s’assurer serait risqué. Le code civil rend le locataire responsable des dégradations et pertes survenues pendant sa jouissance, sauf preuve qu’elles ont eu lieu sans sa faute (article 1732), et de l’incendie, sauf cas fortuit, force majeure, vice de construction ou feu venu d’un immeuble voisin (article 1733). S’il y a plusieurs locataires, ils répondent de l’incendie proportionnellement à la valeur locative de la partie qu’ils occupent, sauf preuve contraire (article 1734).
Obligatoire ou conseillé : le tableau
Ce qui est obligatoire dépend de votre statut de locataire, de votre profession et de vos équipements ; le reste relève de la prudence.
| Assurance | Statut | D’où vient l’exigence |
|---|---|---|
| Assurance du local (risques locatifs : incendie, dégâts des eaux, explosion) | Attendue du locataire | Clause du bail ; responsabilité du locataire (code civil, articles 1732 à 1734) ; fiche Entreprendre.service-public |
| Responsabilité civile professionnelle | Obligatoire pour certaines professions | Textes propres à chaque profession réglementée (santé, droit, agents immobiliers, etc.) |
| Garantie décennale | Obligatoire pour les constructeurs | Code des assurances, article L241-1 |
| Assurance des véhicules | Obligatoire | Véhicules possédés ou loués par l’entreprise |
| Multirisque professionnelle | Conseillée | Regroupe locaux, matériel, stock, responsabilités |
| Perte d’exploitation | Conseillée | Compense la baisse d’activité après un sinistre |
| RC du dirigeant, cyber | Conseillées | Selon l’activité et les risques |
Quand la responsabilité civile professionnelle est-elle obligatoire ?
La RC professionnelle est obligatoire uniquement lorsqu’un texte l’impose à votre profession. France Assureurs cite les professionnels de santé, les professionnels du droit, les agents immobiliers et les constructeurs ; Entreprendre.service-public cite notamment les avocats et certaines professions de santé. Pour le bâtiment, l’article L241-1 du code des assurances impose une assurance à « toute personne physique ou morale, dont la responsabilité décennale peut être engagée ».
Pour un consultant, un développeur, une agence ou un service aux entreprises, la RC professionnelle n’est en général pas imposée par la loi. Elle peut l’être par vos clients : beaucoup de contrats de prestation demandent une attestation. Vérifiez votre cas auprès de votre ordre ou de votre fédération professionnelle, comme le recommande France Assureurs.
Ne confondez pas avec la responsabilité civile liée au local (on parle parfois de RC exploitation) : elle couvre par exemple la chute d’un visiteur dans vos locaux. France Assureurs la range dans les dommages causés « dans votre établissement ».
Multirisque et perte d’exploitation : utiles pour un bureau ?
Oui, dès que vous avez du matériel de valeur ou que votre activité dépend de votre local. La multirisque professionnelle est un contrat modulable qui peut assurer, selon France Assureurs, les dommages subis par vos biens (immobilier, mobilier, matériel professionnel y compris informatique, marchandises) dans vos locaux, que vous soyez locataire ou propriétaire. Elle peut aussi regrouper les garanties exigées par le bail.
L’assurance perte d’exploitation compense la baisse de chiffre d’affaires après un sinistre et aide à payer les charges fixes : France Assureurs cite les frais généraux permanents comme les loyers, les impôts et taxes, la rémunération du personnel ou les intérêts d’emprunt. Lisez les exclusions : les pandémies, par exemple, sont généralement exclues.
Deux points pratiques relevés dans le guide de France Assureurs : la garantie catastrophes naturelles s’applique automatiquement si votre contrat comporte une garantie dommages (incendie, dégâts des eaux) ; et si vous travaillez aussi chez vous, votre assurance habitation ne couvre pas forcément le matériel professionnel.
Que vérifier dans la clause d’assurance du bail ?
La clause d’assurance dit précisément ce que le bailleur attend : lisez-la avant de demander un devis, pas après. Points à contrôler :
- Les risques listés : incendie, dégâts des eaux, explosion, vol, bris de glace, responsabilité envers le bailleur et les voisins.
- Les montants ou capitaux minimum éventuellement exigés.
- Une renonciation à recours : certains baux prévoient que le locataire et son assureur renoncent à agir contre le bailleur (ou l’inverse). Votre assureur doit en être informé.
- L’attestation : à quelle date la fournir, et à quel rythme.
- La sanction : une clause résolutoire peut viser le défaut d’assurance.
Pour la durée et le type de bail (commercial, professionnel, dérogatoire), voyez nos articles Bail professionnel ou bail commercial : lequel pour un bureau ? et Louer un local professionnel à Paris.
Et si un assureur refuse de vous couvrir ?
Pour certaines assurances obligatoires, vous pouvez saisir le Bureau central de tarification (BCT), qui fixe le tarif auquel l’assureur est tenu de vous couvrir. Selon France Assureurs, sont concernées la RC automobile, la construction (décennale, dommages ouvrage), les catastrophes naturelles, la RC médicale et la responsabilité civile des locataires, copropriétaires et syndicats de copropriété. Le BCT ne s’applique pas aux garanties facultatives comme la perte d’exploitation.

Et chez Paris Bureaux ?
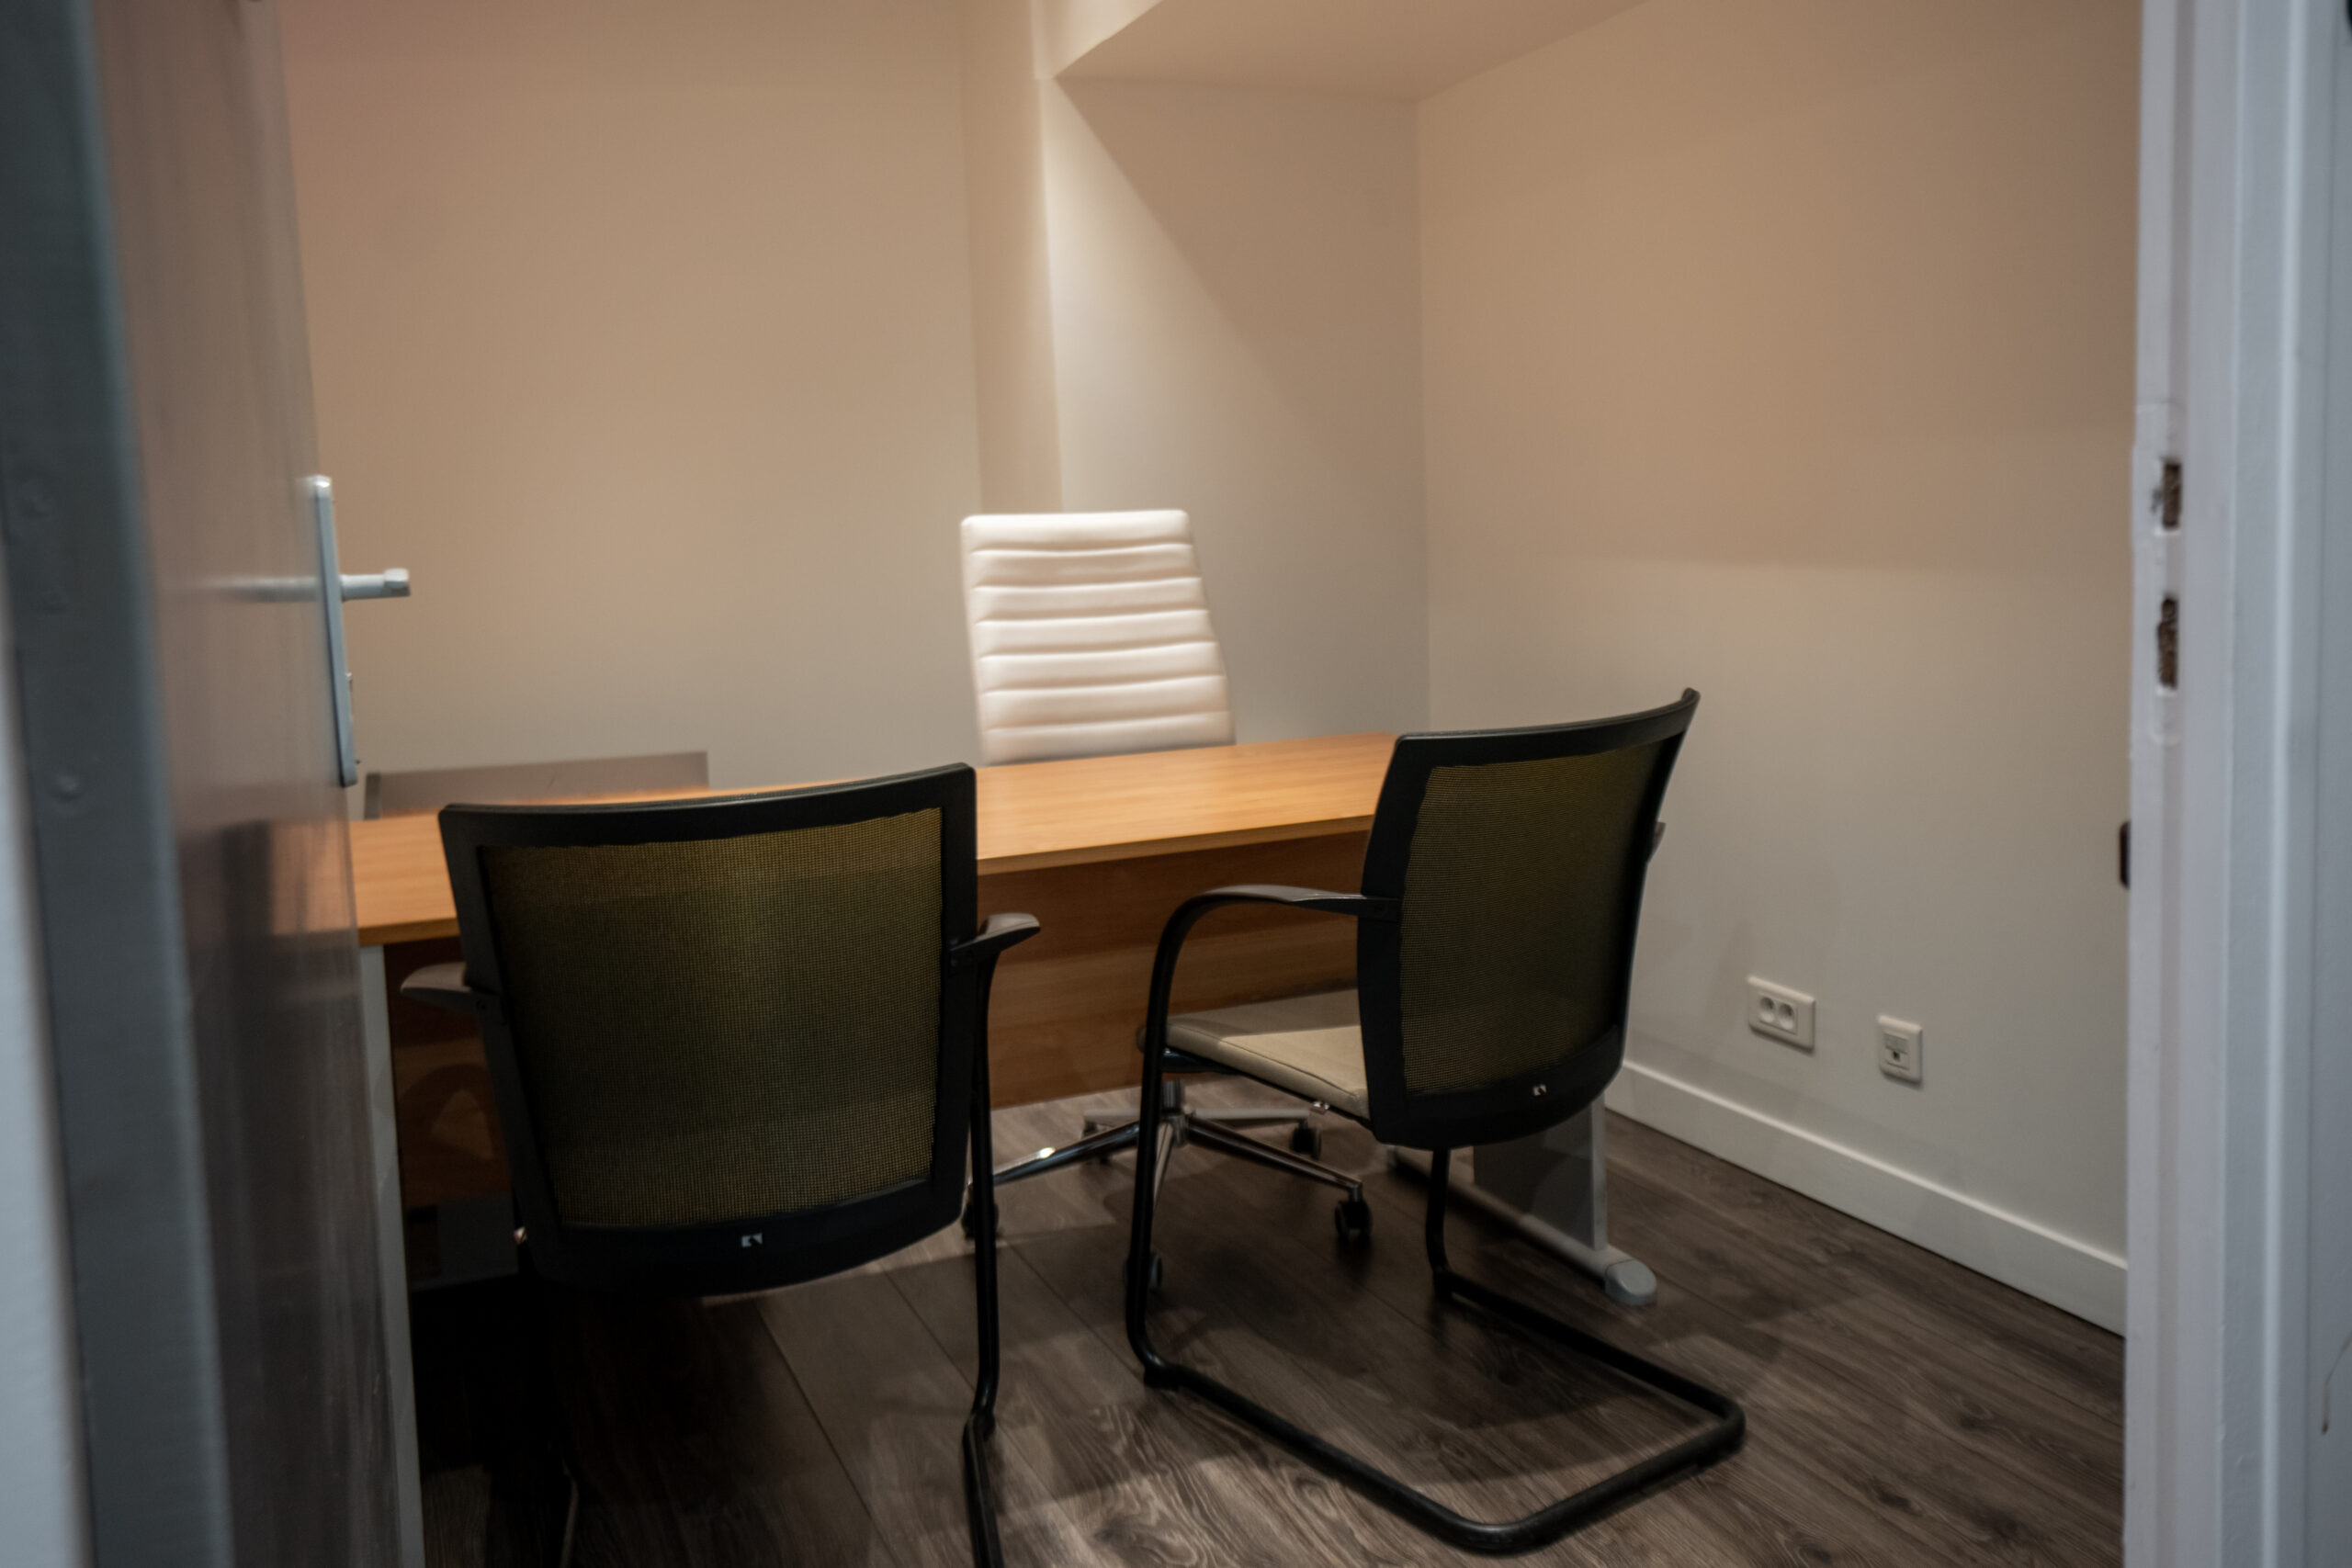
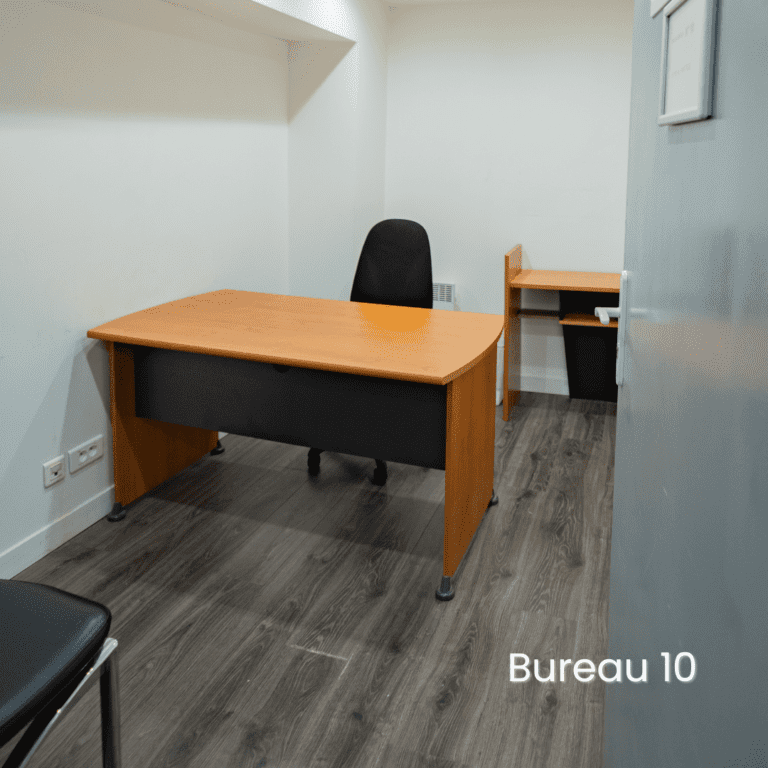
Chez Paris Bureaux, au 25 boulevard de Strasbourg (Paris 10e), vous louez un bureau privatif équipé avec un bail de 3 ans assorti d’une clause de résiliation anticipée : temps plein à 525 € HT par mois (630 € TTC), accessible du lundi au samedi de 6 h à 22 h, ou temps partiel à 125 € HT par mois pour un créneau de 2 heures par semaine. Internet fibre, électricité, ménage, coin café et salle d’attente sont inclus. Toutes les formules sont sur la page Nos offres.
Comme pour tout bail, lisez la clause d’assurance du contrat avant de signer (le bail se consulte et se signe en ligne) et transmettez-la à votre assureur : c’est lui qui vous dira quelle garantie y répond. Nous répondons à vos questions sur le contrat lors d’une visite ou par message.
Questions fréquentes
L’assurance d’un bureau est-elle obligatoire pour un micro-entrepreneur ?
S’il loue un local, il doit en pratique l’assurer selon les exigences du bail. La RC professionnelle ne s’impose que si sa profession est réglementée. S’il travaille chez lui, il doit vérifier que son assurance habitation couvre l’activité et le matériel.
Quelle différence entre RC professionnelle et multirisque professionnelle ?
La RC professionnelle indemnise les dommages que vous causez à autrui dans votre activité. La multirisque professionnelle est un contrat global qui couvre surtout vos biens et vos locaux, et peut inclure des garanties de responsabilité.
Le propriétaire d’un local professionnel doit-il l’assurer ?
Selon Entreprendre.service-public, une société propriétaire de son local n’est pas soumise à l’obligation d’assurance du local, même si elle est fortement conseillée. Un bailleur a toutefois intérêt à assurer l’immeuble qu’il loue.
Que se passe-t-il si je ne fournis pas d’attestation d’assurance au bailleur ?
Cela dépend du bail : s’il contient une clause résolutoire visant le défaut d’assurance, le bailleur peut l’invoquer. En cas de sinistre sans assurance, vous restez responsable sur vos fonds propres (code civil, articles 1732 et 1733).
L’assurance perte d’exploitation couvre-t-elle le loyer ?
Elle peut aider à payer les charges fixes après un sinistre couvert, dont les loyers selon France Assureurs. Les conditions et exclusions varient d’un contrat à l’autre.
Sources
- Entreprendre.service-public : assurances de la société (vérifiée le 7 juillet 2026, consultée le 29 octobre 2026)
- Légifrance : code civil, louage des choses (articles 1732 à 1734) (consulté le 29 octobre 2026)
- Légifrance : loi n° 89-462 du 6 juillet 1989, article 7 (baux d’habitation) (consulté le 29 octobre 2026)
- Légifrance : code des assurances, article L241-1 (assurance de responsabilité décennale) (consulté le 29 octobre 2026)
- France Assureurs : 15 réflexes pour bien s’assurer, entrepreneurs (mars 2024, consulté le 29 octobre 2026)
Cet article est informatif et ne remplace pas le conseil d’un avocat ni celui d’un assureur.
Vous voulez voir les bureaux et lire le contrat avant de choisir votre assurance ? Réservez une visite gratuite ou écrivez-nous.


 16 Rue Sainte-Apolline, 75002 Paris