

La CFE (cotisation foncière des entreprises) est due par presque toutes les entreprises, sociétés comme entrepreneurs individuels, dans la commune de leur établissement principal. Elle est calculée sur la valeur locative des locaux utilisés deux ans plus tôt ou, à défaut de local (domicile, domiciliation), sur une base minimum que fixe la commune selon le chiffre d’affaires : de 250 € à 7 769 € de base selon la tranche pour la CFE 2026. L’avis est uniquement en ligne et se paie au plus tard le 15 décembre.
Qui paie la CFE ?
La CFE est due par toute personne qui exerce en France, de manière habituelle, une activité professionnelle non salariée : sociétés, entités sans personnalité morale et entrepreneurs individuels, y compris les micro-entrepreneurs et ceux qui travaillent à domicile ou chez leurs clients. C’est ce que rappelle la fiche d’Entreprendre.service-public (vérifiée le 2 avril 2026).
Deux cas particuliers concernent les loueurs : la location nue (hors habitation) n’est imposable qu’à partir de 100 000 € de recettes hors taxes, et la location meublée au-delà de 5 000 € de recettes. Pour une société de services ou un consultant, la règle est simple : oui, vous êtes redevable, même sans bureau, sauf exonération.
Comment se calcule le montant de la CFE ?
Le montant de la CFE est égal à une base d’imposition multipliée par le taux voté dans la commune de l’établissement principal, auquel s’ajoutent une taxe additionnelle et des frais de gestion.
- La base réelle : la valeur locative des biens soumis à la taxe foncière que l’entreprise a utilisés pour son activité en année N-2. Pour la CFE 2026, ce sont les locaux de 2024.
- Le taux : il varie d’une commune à l’autre. Pour Paris, le jeu de données « Fiscalité locale des professionnels » publié par le ministère de l’Économie indique un taux global de CFE de 17,83 % pour 2025 (17,86 % en 2024).
- Les frais en sus : une taxe additionnelle pour les chambres de commerce de 1,12 % de la base, et des frais de gestion de 1 % du montant.
Si la valeur locative de vos locaux est faible, ou si vous n’avez pas de local, c’est la cotisation minimum qui s’applique : elle repose sur une base minimum fixée par la commune.
Base minimum de CFE : quel barème en 2026, et pour Paris ?
La base minimum est fixée par le conseil municipal (ou intercommunal) à l’intérieur d’un barème national en six tranches de chiffre d’affaires, prévu par l’article 1647 D du code général des impôts. Pour la CFE 2026, Entreprendre.service-public publie les fourchettes suivantes :
| Chiffre d’affaires HT de l’année N-2 | Base minimum possible (CFE 2026) |
|---|---|
| Jusqu’à 10 000 € | de 250 € à 597 € |
| De 10 001 € à 32 600 € | de 250 € à 1 194 € |
| De 32 601 € à 100 000 € | de 250 € à 2 509 € |
| De 100 001 € à 250 000 € | de 250 € à 4 183 € |
| De 250 001 € à 500 000 € | de 250 € à 5 974 € |
| 500 001 € et plus | de 250 € à 7 769 € |
Attention : ces montants sont des bases, pas des cotisations. La cotisation minimum est égale à la base minimum multipliée par le taux global de la commune, plus les frais. À titre d’ordre de grandeur, une base de 1 000 € taxée à 17,83 % donne environ 178 € avant taxe additionnelle et frais de gestion ; ce n’est qu’une illustration de la formule, pas la base parisienne.
Et à Paris ? Nous n’avons pas trouvé, le 29 octobre 2026, de délibération du Conseil de Paris ou de publication de l’administration fiscale donnant les bases minimum parisiennes en vigueur pour 2026. Des sites privés avancent des chiffres, parfois contradictoires : nous ne les reprenons pas. Le montant exact figure sur votre avis de CFE, dans votre espace professionnel sur impots.gouv.fr, et votre service des impôts des entreprises (SIE) peut vous le confirmer.
CFE et domiciliation : où est-on imposé sans local ?
Sans local ni terrain, l’entreprise paie la cotisation minimum dans la commune de son adresse : celle du domiciliataire si elle a signé un contrat de domiciliation, celle de l’habitation si elle est domiciliée chez le dirigeant. C’est le II de l’article 1647 D du code général des impôts (version en vigueur depuis le 1er juillet 2026, consultée sur Légifrance).
Conséquence directe : l’adresse du siège fixe la commune qui vote votre base minimum et votre taux. Une société domiciliée à Paris paie la CFE parisienne ; la même société domiciliée dans une commune voisine paie selon les délibérations de cette commune. Le choix de l’adresse a donc un effet fiscal, en plus de son effet sur l’image et le courrier. Pour un panorama des adresses possibles, voyez notre article Siège social : définition, obligations et où le fixer à Paris.
Un point souvent mal compris : non, la domiciliation ne supprime pas la CFE, et le domicile non plus. Même sans aucun local, l’entreprise reste redevable, sur la base minimum.
Quelles exonérations la première et la deuxième année ?
Une entreprise nouvelle ne paie pas de CFE l’année de sa création, et sa base est réduite de moitié l’année suivante. Les règles publiées par Entreprendre.service-public :
- Année de création : exonération jusqu’au 31 décembre de l’année du début d’activité. Il faut déposer la déclaration initiale n° 1447-C-SD auprès du SIE avant le 31 décembre de cette année.
- Deuxième année : réduction de 50 % de la base d’imposition.
- Petit chiffre d’affaires : exonération de la cotisation minimum si le chiffre d’affaires HT de l’année N-2 ne dépasse pas 5 000 € (apprécié au prorata si l’entreprise a été créée en N-1).
D’autres exonérations existent (certaines activités, zones d’aménagement, délibérations locales) ; elles dépendent de votre situation et méritent un échange avec votre expert-comptable.
Calendrier : quand l’avis arrive-t-il et quand payer ?
L’avis de CFE n’est plus envoyé par courrier : il est déposé dans l’espace professionnel du site impots.gouv.fr, et le paiement est dû au plus tard le 15 décembre. En 2025, l’administration a annoncé la mise en ligne des avis le 3 novembre 2025, pour une date limite de paiement fixée au 15 décembre 2025 inclus. Pour la campagne 2026, le 15 décembre 2026 tombe un mardi ; vérifiez l’annonce officielle sur impots.gouv.fr, publiée au moment de la mise en ligne des avis.
| Situation | Ce qu’il faut faire | Échéance |
|---|---|---|
| CFE jusqu’à 3 000 € | Payer l’avis en ligne ou par prélèvement | 15 décembre |
| CFE de plus de 3 000 € | Acompte de 50 % de la CFE de l’année précédente, puis solde | Acompte en juin, solde au 15 décembre |
| Prélèvement à l’échéance | Adhérer en ligne | Avant le 30 novembre (30 novembre 2025 pour la campagne 2025) |
| Prélèvement mensuel | Adhérer pour l’année suivante | Avant le 30 juin (CFE jusqu’à 3 000 €) |
Le paiement doit obligatoirement être dématérialisé : prélèvement (mensuel ou à l’échéance) ou paiement direct en ligne. Pensez à créer votre espace professionnel en avance : son activation peut prendre un peu de temps, et sans lui vous ne voyez pas l’avis.
Et chez Paris Bureaux ?
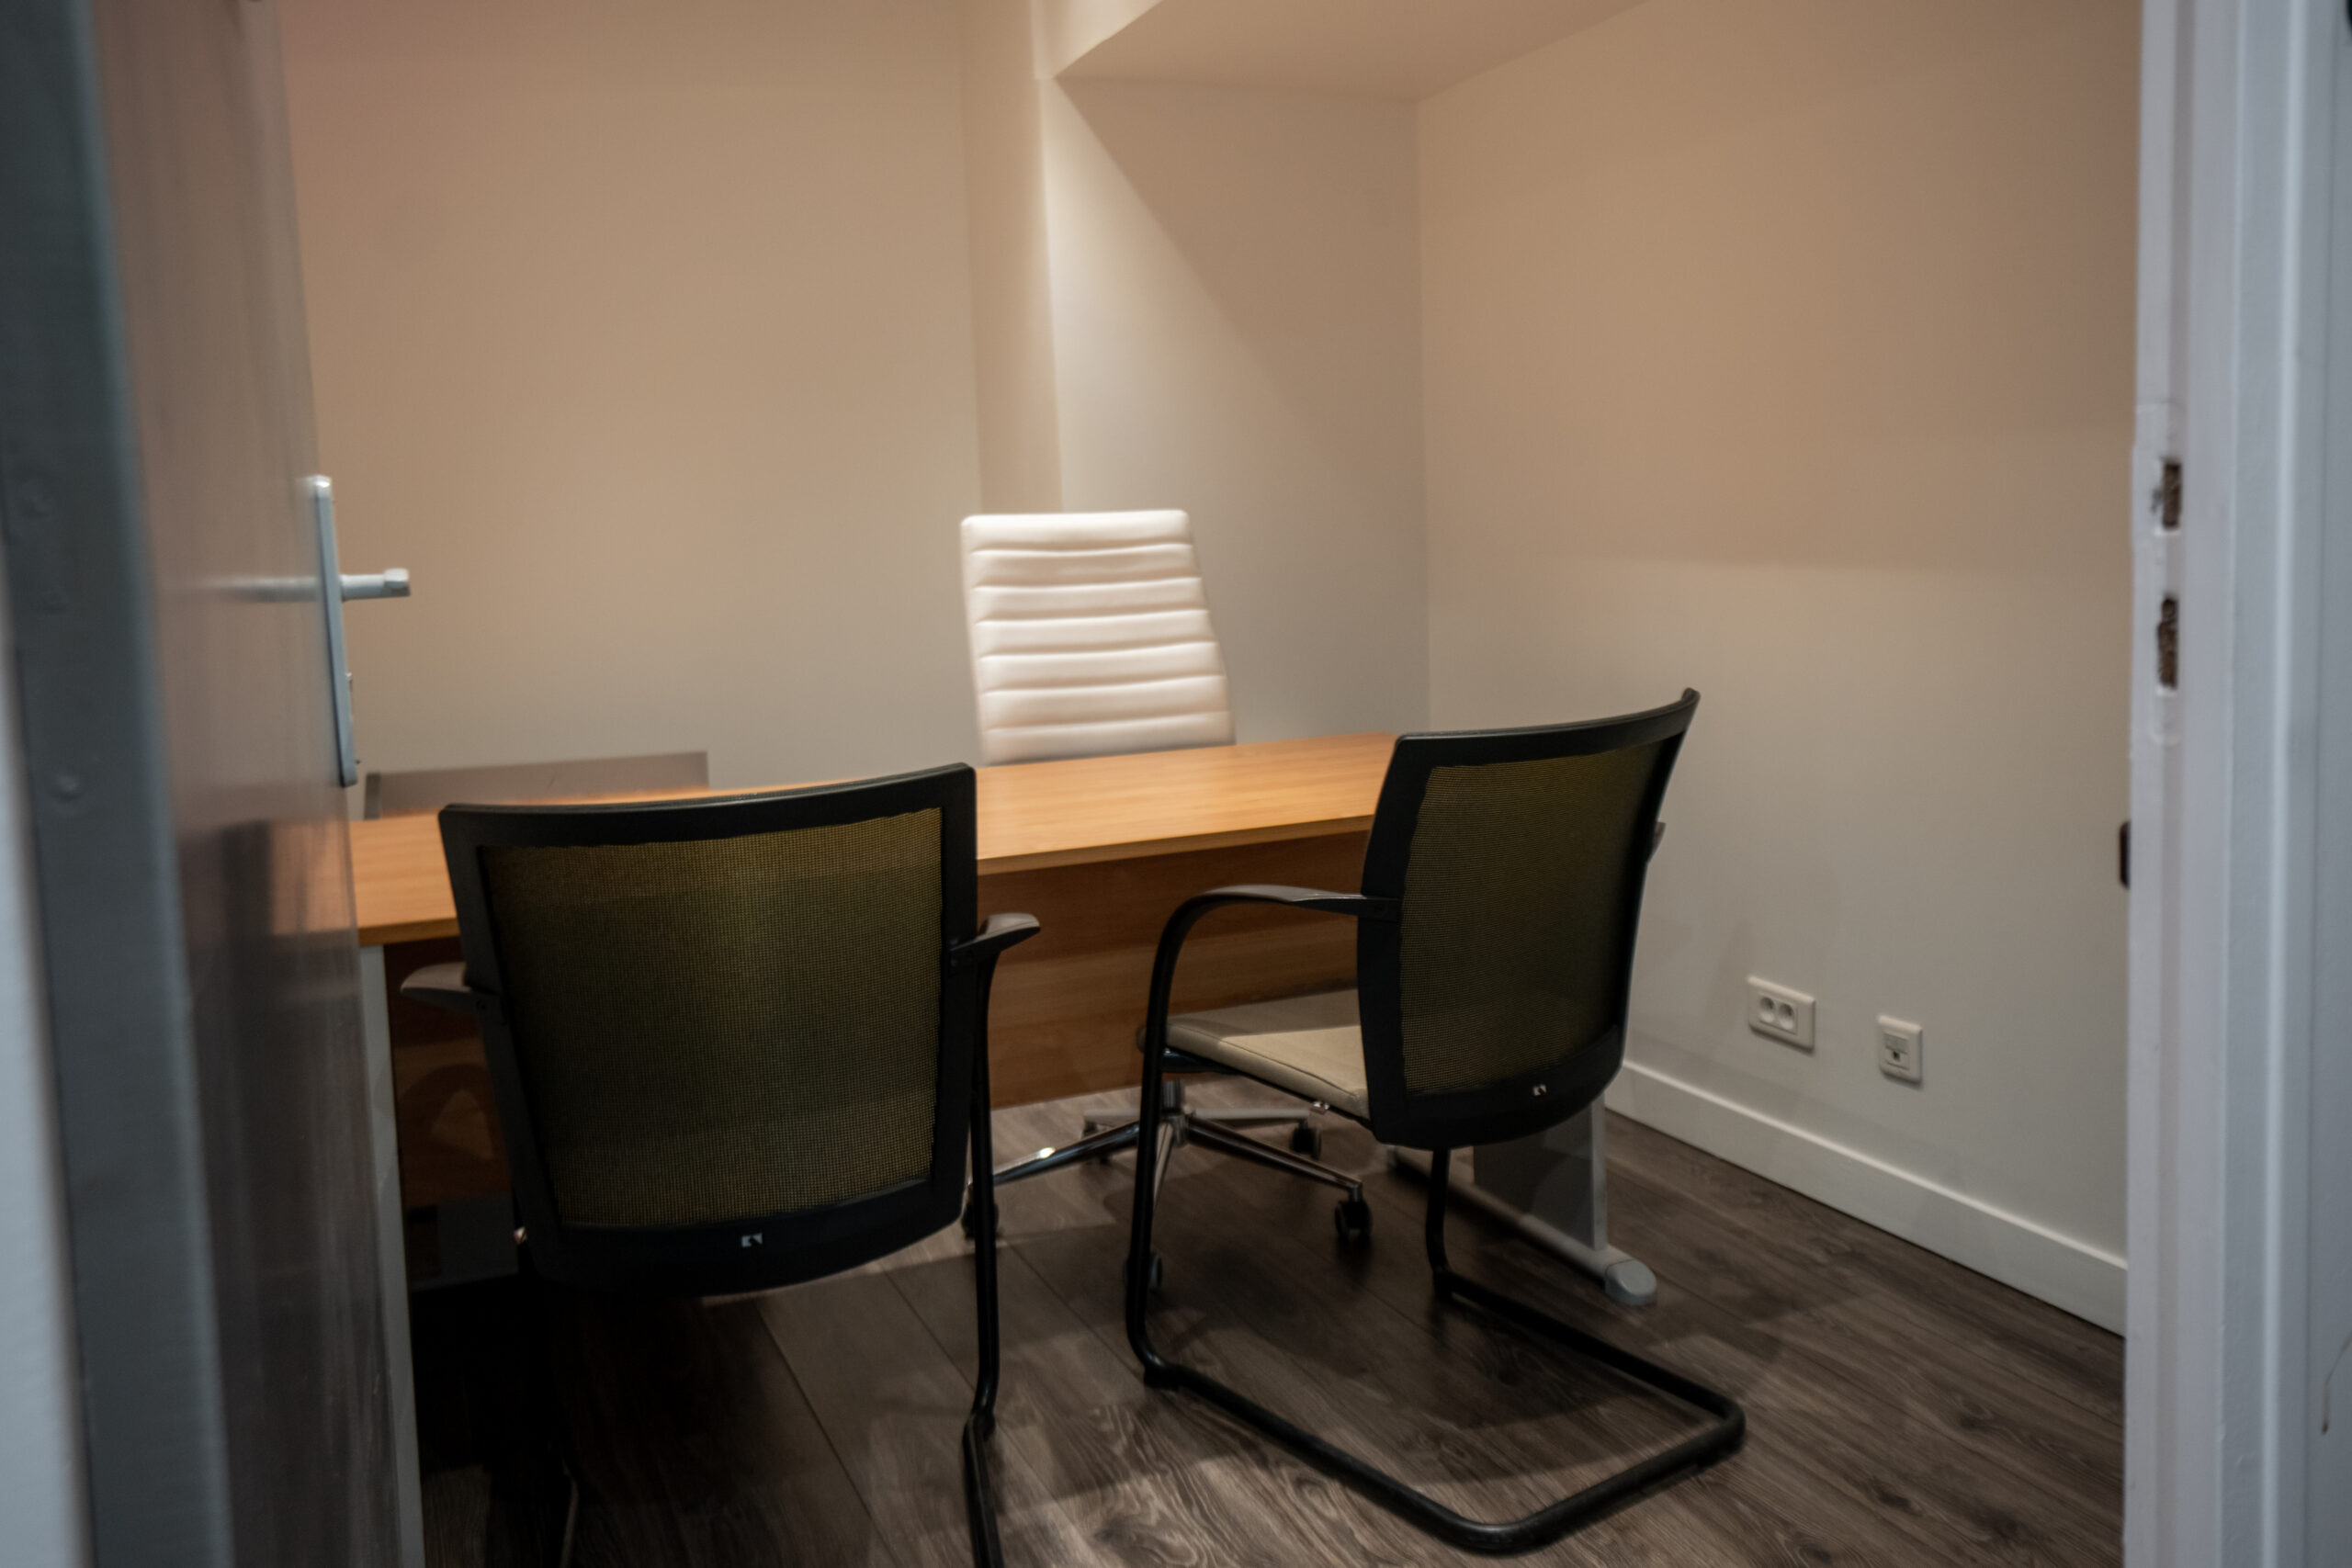
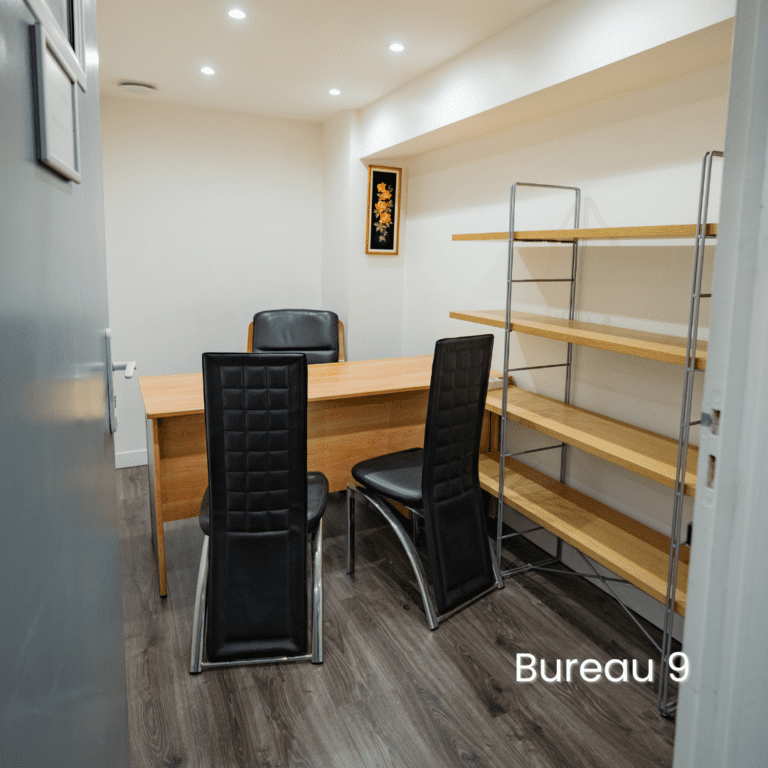
Paris Bureaux n’est pas une société de domiciliation : c’est un bailleur de bureaux, au 25 boulevard de Strasbourg, 75010 Paris. Le bail à temps partiel est une alternative à la domiciliation : pour 125 € HT par mois (150 € TTC), vous disposez d’un bureau privatif sur un créneau de 2 heures par semaine, d’une adresse de siège social et d’une boîte aux lettres, avec un bail de 3 ans assorti d’une clause de résiliation anticipée.
Côté CFE, votre siège étant à Paris, ce sont les règles parisiennes qui s’appliquent, comme pour toute adresse parisienne. La façon dont un bureau loué à temps partiel est pris en compte dans la base (valeur locative ou cotisation minimum) dépend de votre déclaration et de l’analyse du SIE : faites valider ce point par votre expert-comptable avant de signer. Les autres formules, dont le bureau à temps plein à 525 € HT par mois, sont détaillées sur la page Nos tarifs.
Si vous hésitez entre une domiciliation et un bail, notre comparatif Domiciliation ou bail à temps partiel détaille les différences, et l’article Transférer son siège social à Paris décrit les étapes d’un changement d’adresse.
Questions fréquentes
Un micro-entrepreneur paie-t-il la CFE ?
Oui, sauf exonération : il est exonéré l’année de création, bénéficie d’une base réduite de 50 % la deuxième année, et ne paie pas la cotisation minimum si son chiffre d’affaires HT de l’année N-2 ne dépasse pas 5 000 €.
Je n’ai pas reçu d’avis de CFE par courrier, est-ce normal ?
Oui. L’avis n’est disponible que dans votre espace professionnel sur impots.gouv.fr. Si vous n’avez pas d’espace, créez-le : l’absence d’avis papier ne dispense pas du paiement.
La CFE est-elle due avec une domiciliation ?
Oui. Une entreprise domiciliée sans autre local paie la cotisation minimum dans la commune du domiciliataire (article 1647 D, II, du code général des impôts).
Quelle est la base minimum de CFE à Paris ?
Nous n’avons pas trouvé de source officielle publique donnant les bases parisiennes pour 2026. Le barème national 2026 va de 250 € à 7 769 € de base selon le chiffre d’affaires ; votre avis de CFE et votre SIE donnent le montant exact.
Que se passe-t-il si je paie après le 15 décembre ?
Le paiement est dû au plus tard le 15 décembre (reporté au jour ouvrable suivant si l’échéance tombe un week-end ou un jour férié). Un paiement tardif peut entraîner des pénalités ; si vous anticipez une difficulté, contactez votre SIE avant l’échéance.
Sources
- Entreprendre.service-public : cotisation foncière des entreprises (CFE) (vérifiée le 2 avril 2026, consultée le 29 octobre 2026)
- Légifrance : article 1647 D du code général des impôts (consulté le 29 octobre 2026)
- impots.gouv.fr : CFE et/ou IFER 2025, mise en ligne des avis d’impôt dans l’espace professionnel (publié le 3 novembre 2025)
- data.gouv.fr : Fiscalité locale des professionnels (taux de CFE par commune) (données mises à jour le 22 mai 2026, consultées le 29 octobre 2026)
Cet article est informatif et ne remplace pas le conseil d’un expert-comptable.
Vous cherchez une adresse de siège à Paris avec un vrai bureau ? Réservez une visite gratuite ou contactez-nous.



 16 Rue Sainte-Apolline, 75002 Paris